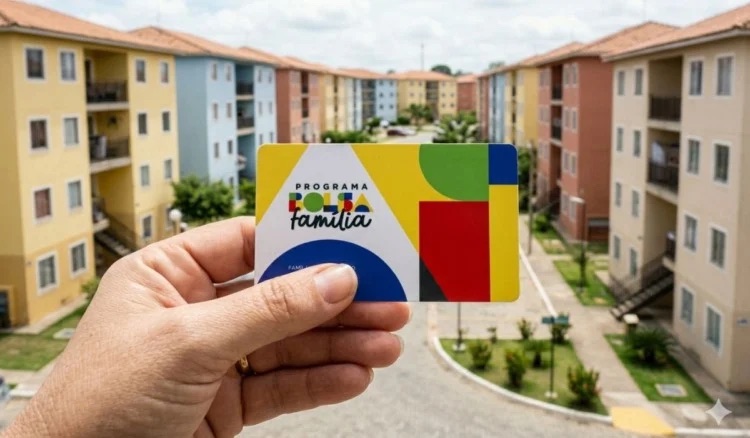


Entenda como o Bolsa Família pode influenciar o financiamento de imóveis, especialmente no programa Minha Casa, Minha Vida, e quais são as condições para os beneficiários adquirirem a casa própria.
Quem recebe Bolsa Família pode financiar uma casa, desde que cumpra os requisitos da modalidade habitacional escolhida. O benefício social, por si só, não impede a compra de um imóvel, mas também não garante aprovação automática do crédito. No Minha Casa, Minha Vida, determinadas famílias beneficiárias podem ter condições diferenciadas e, em modalidades subsidiadas específicas, até isenção das prestações. Serasa
A regra depende principalmente da forma de acesso à moradia. Nos financiamentos concedidos por instituições financeiras, são avaliados fatores como renda, documentação, capacidade de pagamento e situação cadastral. Já nas modalidades subsidiadas do Minha Casa, Minha Vida, destinadas às famílias de menor renda, existem critérios próprios para seleção dos beneficiários.
Bolsa Família e BPC não entram no cálculo de renda
Uma diferença importante envolve a composição da renda familiar. Segundo as regras apresentadas pela Serasa com base nas normas do programa, valores recebidos por meio do Bolsa Família e do Benefício de Prestação Continuada (BPC) não entram no cálculo da renda para enquadramento em determinadas modalidades subsidiadas da Faixa 1
Isso não significa, entretanto, que exista um “financiamento pelo Bolsa Família”. O programa de transferência de renda e o programa habitacional são políticas diferentes. O benefício não funciona como empréstimo nem substitui a análise exigida para operações de crédito.
Também não basta estar inscrito no Cadastro Único. O CadÚnico reúne informações socioeconômicas das famílias e é utilizado em políticas públicas, mas não representa aprovação automática de financiamento habitacional.
Minha Casa, Minha Vida: faixas de renda e isenção de prestações
Em 2026, o Minha Casa, Minha Vida considera quatro faixas de renda familiar bruta mensal nas áreas urbanas. Segundo os limites informados pela Serasa, a Faixa 1 atende famílias com renda de até R$ 3.200; a Faixa 2, de R$ 3.200,01 a R$ 5 mil; a Faixa 3, de R$ 5.000,01 a R$ 9.600; e a Faixa 4, de R$ 9.600,01 a R$ 13 mil.
As condições de acesso, subsídios, juros e financiamento variam conforme o enquadramento e a modalidade contratada. Por isso, a família precisa verificar em qual faixa está inserida antes de iniciar o processo para aquisição do imóvel.
Isenção pode alcançar beneficiários
Um dos principais benefícios está nas modalidades subsidiadas com recursos do Fundo de Arrendamento Residencial (FAR), Fundo de Desenvolvimento Social (FDS) ou da habitação rural. Famílias contempladas nessas modalidades que recebem Bolsa Família ou BPC podem ficar isentas do pagamento das prestações, conforme as regras aplicáveis.
A isenção, porém, não vale automaticamente para qualquer financiamento imobiliário contratado em banco. Ela está vinculada às modalidades previstas pelo programa habitacional e ao cumprimento dos critérios exigidos.
Mesmo quando não há cobrança das prestações, permanecem outros gastos associados à moradia, como água, energia elétrica, manutenção, condomínio e eventuais tributos. Esses custos precisam ser considerados pela família no planejamento financeiro.
Análise de crédito e planejamento financeiro
Nos financiamentos bancários, a instituição financeira pode analisar documentos pessoais, comprovação de renda, capacidade de pagamento, situação cadastral e documentação do imóvel. Restrições no CPF também podem interferir na avaliação, dependendo das regras adotadas pela instituição. Serasa
A orientação é manter as informações do Cadastro Único atualizadas, organizar documentos e orçamento familiar e verificar diretamente nos canais oficiais as condições disponíveis. Antes de contratar um financiamento, também é importante comparar juros, prazo, seguros, sistema de amortização e Custo Efetivo Total.